
Tempo de leitura : 4 minutos e 20 segundos ,863 palavras
O CDI vai cair? A curva de juros ainda cobra caro pelo futuro
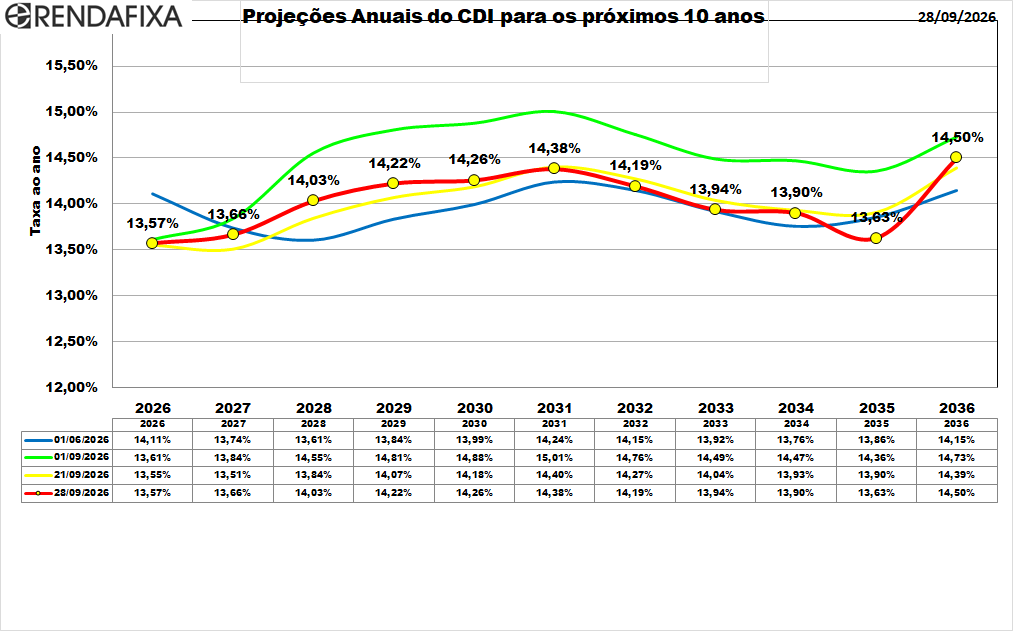
O gráfico atualizado das projeções do CDI mostra um recuo das taxas em relação ao início de setembro. Em todos os anos apresentados, a curva de 28 de setembro está abaixo daquela observada no primeiro dia do mês.
Mas essa leitura conta apenas parte da história.
Na última semana, as projeções voltaram a subir entre 2026 e 2030. E, mesmo depois do recuo acumulado no mês, todos os pontos permanecem acima de 13,5% ao ano.
Para quem investe em renda fixa, a mensagem merece atenção: houve alívio nas taxas, mas o cenário apresentado ainda é de juros nominais elevados por muitos anos.
O que mudou em setembro?
No início do mês, a projeção para 2028 estava em 14,55%. Agora, aparece em 14,03%. Para 2030, caiu de 14,88% para 14,26%. Em 2031, recuou de 15,01% para 14,38%.
São reduções superiores a meio ponto percentual nesses três horizontes.
O movimento mostra uma reavaliação relevante das condições precificadas no começo do mês. Entretanto, uma taxa menor do que a anterior ainda pode representar uma remuneração elevada.
É justamente isso que o gráfico apresenta: o recuo de setembro não foi suficiente para desenhar uma trajetória de juros baixos.
Entre 21 e 28 de setembro, o movimento mudou nos primeiros anos do gráfico.
A última semana trouxe um sinal de cautela
A projeção para 2027 subiu de 13,51% para 13,66%. Em 2028, avançou de 13,84% para 14,03%. Para 2029, passou de 14,07% para 14,22%.
Nos horizontes seguintes, predominou o recuo. Em 2033, a taxa caiu de 14,04% para 13,94%. Para 2035, passou de 13,90% para 13,63%.
Portanto, a queda não foi uniforme. O mercado ajustou diferentes períodos em direções opostas, reforçando a necessidade de olhar o prazo de cada investimento.
Quem esperava apenas novas reduções recebeu um motivo para revisar suas contas.
Ainda estamos acima de junho?
Em parte da curva, sim.
Em 1º de junho, a projeção para 2028 era de 13,61%. Agora, está em 14,03%. Para 2029, passou de 13,84% para 14,22%. Em 2030, avançou de 13,99% para 14,26%.
Nesses horizontes, setembro retirou apenas parte da elevação observada desde junho.
Já em 2032 e 2033, as taxas atuais estão próximas dos níveis daquela ocasião. Para 2035, ficaram abaixo.
Essa diferença importa porque o investidor contrata uma aplicação com vencimento definido. A comparação precisa considerar esse prazo, em vez de se apoiar numa impressão geral sobre a direção dos juros.
O que isso significa para quem investe em CDI?
O gráfico mantém os pós-fixados no centro da análise.
A trajetória apresentada parte de 13,57% para 2026, alcança 14,38% em 2031 e recua para 13,63% em 2035. Em 2036, volta a 14,50%.
Esses números não garantem a remuneração futura. Ainda assim, o cenário retratado não justifica abandonar os investimentos vinculados ao CDI simplesmente pela expectativa de queda da Selic.
Se os juros permanecerem elevados, o pós-fixado continuará acompanhando essa remuneração, conforme o percentual contratado.
É necessário avaliar também tributação, vencimento e resgate. Ser pós-fixado não significa ter liquidez diária: o indexador define como o investimento rende; o contrato estabelece quando o dinheiro pode ser retirado.
E os prefixados?
Travar uma taxa pode ser interessante quando a remuneração compensa o prazo e os riscos assumidos.
Se o CDI cair suficientemente durante a aplicação, um prefixado poderá entregar um resultado superior. Mas essa comparação depende de toda a trajetória dos juros, não apenas da taxa esperada no vencimento.
Por isso, uma oferta prefixada deve ser confrontada com uma alternativa pós-fixada de prazo semelhante, considerando diferentes cenários e o resultado líquido.
No crédito privado, essa conta começa pela capacidade de pagamento do emissor. Uma remuneração maior precisa ser sustentada por geração de caixa, estrutura financeira e garantias adequadas.
A curva também exige cuidado: suas taxas incorporam expectativas e prêmios de risco. Não representam um compromisso sobre o CDI que será realizado em cada ano.
Conclusão: meu foco continua nos pós-fixados
Meu foco continua voltado para os pós-fixados, especialmente diante das incertezas de uma eleição presidencial e das dúvidas sobre a condução da política econômica nos próximos anos.
Embora o mandato do atual presidente do Banco Central se estenda até dezembro de 2028, essa continuidade não elimina os riscos fiscais e inflacionários. O IPCA-15 de agosto, por exemplo, acumulou 4,24% em 12 meses.
Nesse ambiente, não considero prudente depender de uma redução expressiva e sustentada dos juros nos próximos dois anos. Cortes podem ocorrer, mas sua intensidade e continuidade permanecem incertas.
Essa preferência também considera as ofertas que venho observando: em muitas delas, as taxas prefixadas não se mostram suficientemente competitivas em relação às respectivas alternativas vinculadas ao CDI, quando comparadas no mesmo prazo.
Na minha leitura, isso pode refletir a cautela das instituições em assumir um custo fixo elevado por vários anos, caso os juros recuem. Para o investidor, a questão é se a remuneração oferecida justifica travar a taxa.
Enquanto essa compensação não for convincente, sigo priorizando pós-fixados, com atenção à qualidade do emissor, à liquidez e à diversificação.

x
Achei muito interessante essa projeção. . Vc tem um histórico de projeções? Tipo… uma projeção que Vc fez a 2-4 anos atrás para comparar com a realidade?